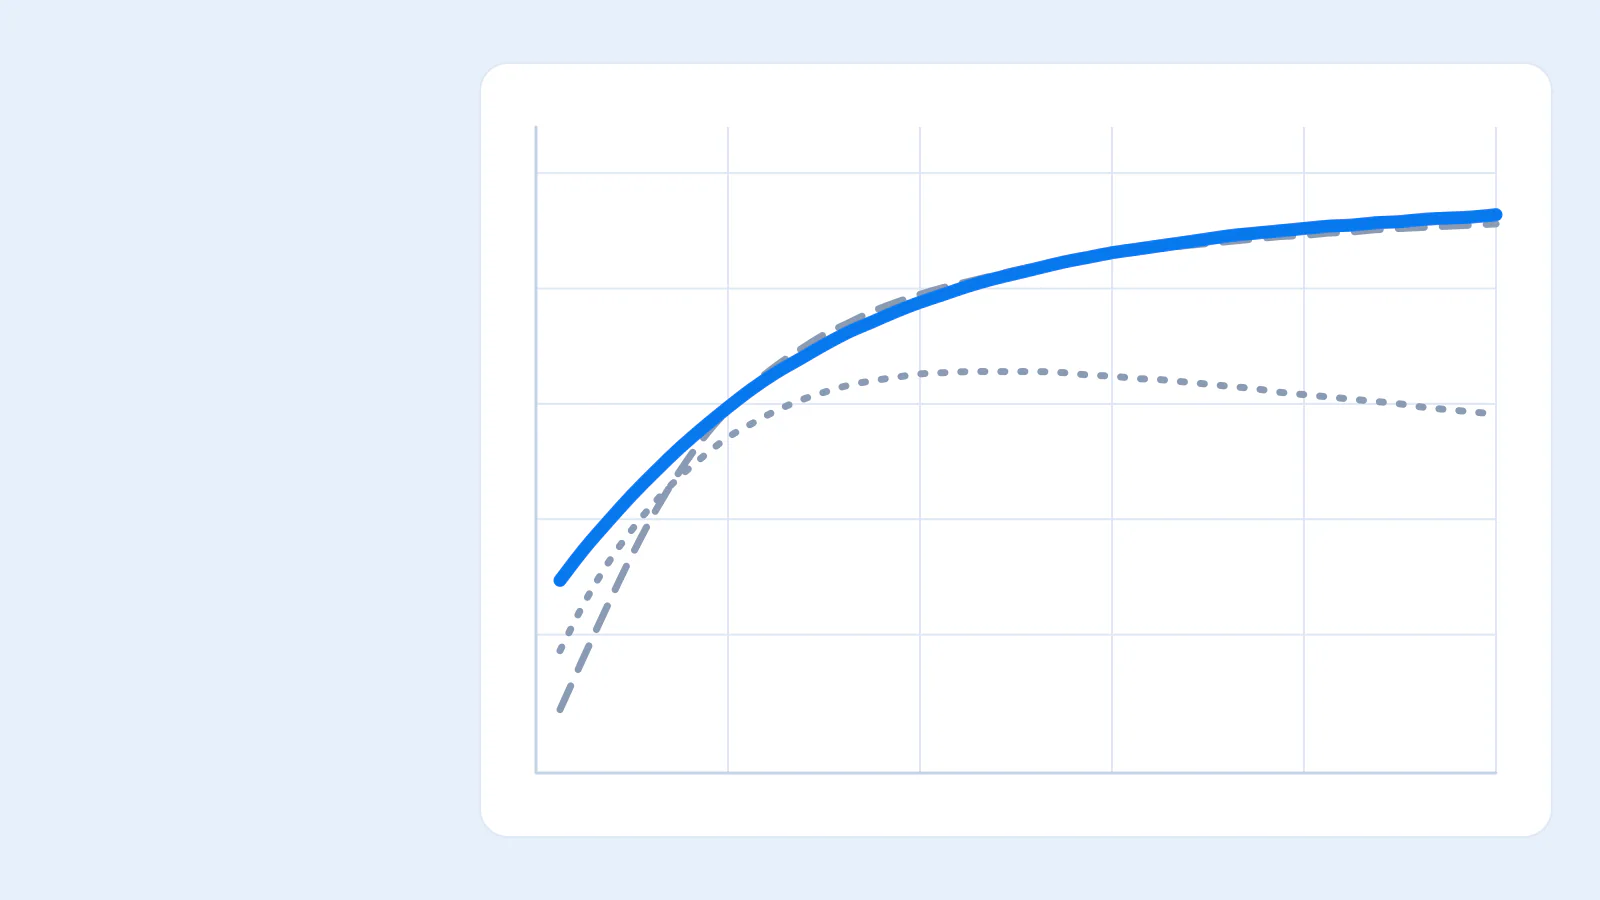
Три плавные кривые на светлой сетке: одна выделена синим, две серые пунктирные
Иллюстрация: Процентория
ОФЗ

Кривая доходности ОФЗ: что это и зачем её смотреть

Редакция ПроценторииОпубликовано: Обновлено: 4 минуты чтения

Кривая доходности ОФЗ — график, который показывает, какую доходность рынок сейчас требует по государственным облигациям на разные сроки. Её смотрят аналитики, а для обычного инвестора она служит точкой отсчёта: с ней сравнивают доходность корпоративных облигаций. Ниже — что это за кривая, как её читать и чего она не показывает.

Что такое кривая доходности

По горизонтальной оси отложен срок (от 3 месяцев до 20 лет), по вертикальной — доходность в процентах годовых. Каждая точка на линии — доходность государственных облигаций на соответствующий срок. Московская биржа рассчитывает и публикует кривую бескупонной доходности ОФЗ: это условная доходность одного платежа через заданный срок, которая позволяет сравнивать сроки, не отвлекаясь на разные купоны.

В рублях ОФЗ принято считать ориентиром «безрисковой» доходности: вероятность неплатежа государства по рублёвым обязательствам рынок оценивает как минимальную. Это не значит, что у ОФЗ нет риска: их цена колеблется вместе со ставками (об этом ниже).
Три формы кривой

Рис. 1. Нормальная, плоская и обратная кривая доходности
  • Нормальная — доходность растёт с увеличением срока. Рынок требует больше за то, что деньги связаны надолго, а цена длинных облигаций сильнее реагирует на изменение ставок. Иногда это отражает и ожидание более высоких ставок.
  • Плоская — доходности на разных сроках близки.
  • Обратная — короткие облигации доходнее длинных. Так бывает, когда ключевая ставка высока, а рынок ожидает, что в будущем она снизится.

Форма кривой описывает, как рынок оценивает ситуацию сейчас. Это не обещание, что ставки изменятся именно так.

Наклон кривой

Форму кривой удобно сводить к одному числу — разнице между доходностью длинных и коротких облигаций. На странице «Кривая ОФЗ» показан наклон «10 лет − 1 год» в процентных пунктах (п.п.) и его изменение за месяц.

Условный пример. Если доходность ОФЗ на десять лет 14,0%, а на один год 14,4%, наклон равен −0,4 п.п.: кривая слегка обратная. Положительное число означает нормальную кривую, отрицательное — обратную.

Связь с ключевой ставкой

Короткий конец кривой тесно связан с ключевой ставкой Банка России и с ожиданиями по её ближайшим изменениям. От неё же зависят ставки денежного рынка, например RUONIA, к которой привязаны купоны флоатеров (подробнее в статье ОФЗ, корпоративные, флоатеры, валютные). Длинный конец кривой зависит ещё от ожиданий по инфляции, спроса на длинные облигации и оценки рисков на долгий срок.

Кривая не является прогнозом ключевой ставки. Банк России публикует собственный среднесрочный прогноз после заседаний по ключевой ставке, и это разные вещи: прогноз ЦБ — позиция регулятора, а кривая — рыночная оценка. Ключевая ставка и ближайшее заседание собраны в блоке «Пульс рынка» на главной странице.

Почему длинные облигации колеблются сильнее

Цена облигации обратно связана с доходностью: когда доходность растёт, цена уже выпущенных облигаций снижается. У длинных облигаций реакция сильнее. Приблизительно изменение цены равно дюрации, умноженной на изменение доходности (с обратным знаком). Дюрация — мера чувствительности цены к ставке, и чем длиннее облигация, тем она больше.

Условный пример. При росте доходности на 1 п.п. цена облигации с дюрацией около 7 лет снизится примерно на 7%, а облигации с дюрацией около 1 года — примерно на 1%. Если держать облигацию до погашения и эмитент платит, колебания цены по дороге не меняют итог по купонам и номиналу, но продажа раньше срока может пройти по более низкой цене.

Зачем кривая корпоративным облигациям

Процентория сравнивает доходность каждого выпуска с кривой ОФЗ на срок именно этого выпуска. Разница между ними — премия к ОФЗ. Она показана на карточках облигаций и на карте облигаций, где кривая нарисована пунктирной линией.

Как читать страницу «Кривая ОФЗ»

  1. Три кривые: последняя дата (выделена цветом), месяц назад и год назад (серые, с разным пунктиром). Их можно скрывать кнопками.
  2. Диапазон: «До 10 лет» или «Все сроки».
  3. Карточки 1, 3, 5 и 10 лет: текущая доходность и её изменение за месяц.
  4. Таблица «Сравнение по срокам» сравнивает сроки по датам, изменения показаны стрелками ↑ и ↓.

Если вся кривая сдвинулась вверх или вниз, доходности изменились на всех сроках. Если заметнее сдвинулся один конец, изменилась оценка именно этого срока: короткий конец чаще реагирует на решения по ключевой ставке, длинный — на более долгосрочные ожидания.

Чего кривая не показывает

  • Она не прогноз: не говорит, какой будет ключевая ставка или доходность.
  • Она не описывает риск корпоративных эмитентов: для этого есть премия к ОФЗ.
  • Она показывает доходность до налога.
  • Это расчётная оценка Мосбиржи на конкретную дату: отдельные ОФЗ могут торговаться чуть выше или ниже линии.

Вопросы и ответы

«Обратная» кривая — это плохо? Это описание, а не оценка. Обратная кривая не означает ни кризиса, ни удачной возможности: она говорит, что рынок по-разному оценивает короткий и длинный срок.

Как часто обновляется кривая на сайте? Раз в сутки после закрытия торгов. Дата данных указана под графиком.

Чем доходность ОФЗ отличается от ставки по вкладу? Ставку по вкладу фиксирует банк, а доходность ОФЗ — рыночная величина, которая меняется каждый торговый день вместе с ценами облигаций.

Что значит, что кривая сдвинулась вверх? Рынок требует более высокую доходность на тех же сроках. Цены уже выпущенных облигаций при этом снижаются, а новые выпуски размещаются под более высокие ставки.

Источники

Проверено:

Актуальность норм

Дата редакционной проверки: 26.10.2026. Перед использованием проверьте действующие правила и условия вашего брокера.

Материал носит справочный характер и не является индивидуальной инвестиционной рекомендацией. Расчёты приблизительные.

Подобрать облигации с расчётом вложений

Настройте сумму, срок, налог и комиссию — расчёт появится сразу.

Подобрать облигации с расчётом вложений →

Все статьи

Читайте также

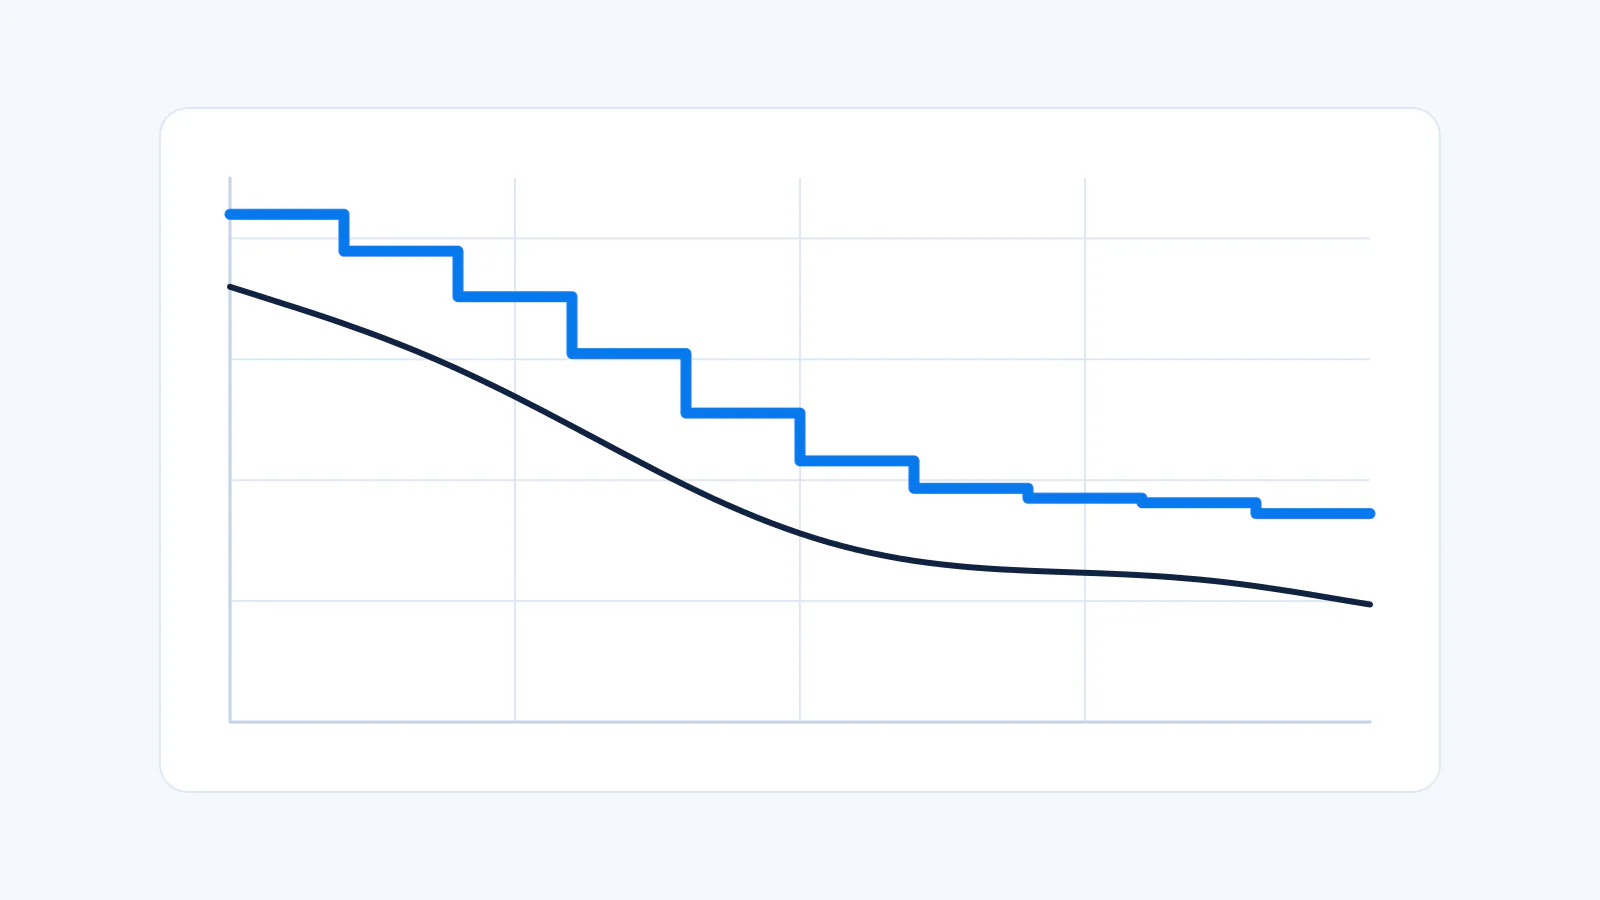
  • Ступенчатая линия купона, которая повторяет плавную линию ставки
    Флоатеры

    Флоатеры: что это простыми словами

    Что такое флоатеры, как считается плавающий купон по ключевой ставке и RUONIA, чем флоатер отличается от облигации с фиксированным купоном и как посчитать его доходность.

    Проверено: 26.10.20264 минуты чтения

  • Календарь выплат и купонные платежи в виде карточек
    Доходность

    Что такое купон и НКД

    Купон — регулярная выплата по облигации, НКД — часть купона, накопленная к дате покупки. Как они связаны с ценой и итоговой суммой на счёте.

    Проверено: 22.10.20262 минуты чтения

Справочный материал: не является налоговой или инвестиционной консультацией. Нашли ошибку? Напишите на vodoleev.vitalick@yandex.ru